当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
アウディA5が気になっているけれど、一括で600万円以上を払うのは正直きつい。『ローンにしたら月々いくらになるんだろう』と考えている方も多いはずです。
結論から言うと、新型A5のいちばん安いグレードでも、頭金なし・5年(60回)だと月11万円台になります。頭金を200万円入れると、月7万円台まで下がります。
この記事では、現行価格をもとにした頭金別・回数別の月々の目安と、金利で総額がどれだけ変わるかが分かります。
PR|ナビクル(車の一括査定)
今の車の買取相場は、ナビクルですぐ分かります
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
- 最大10社の買取店にまとめて査定を依頼できるサービスです。
- 入力は約47秒で、料金はかかりません。
- Webで車種・年式・走行距離などを入力すると、その場で買取相場の目安が表示されます。
入力は約47秒です。売るかどうかを決める前に、今の相場だけ調べておくこともできますよ。
新型A5の価格を先に確かめておきましょう
ローンの計算は、まず「いくら借りるか」から始まります。アウディA4の新車はすでに販売を終えていて、後継は2025年2月17日に日本で発売された新型A5です。
価格は2026年4月21日(PHEVは5月21日)のアウディ ジャパン公式発表で、メーカー希望小売価格・消費税込です。
| モデル | 駆動 | セダン | Avant |
|---|---|---|---|
| A5 TFSI 110kW | FF | 617万円 | 642万円 |
| A5 TFSI quattro 150kW | quattro | 700万円 | 725万円 |
| A5 TDI quattro 150kW | quattro | 735万円 | 760万円 |
| A5 TFSI e-hybrid quattro S line(PHEV) | quattro | 1,151万円 | 1,176万円 |
| S5 | quattro | 1,065万円 | 1,090万円 |
この価格には、オプションや登録の諸費用、保険料は入っていません。実際にローンを組む金額は、ここに諸費用やオプションを足した「乗り出し価格」から頭金を引いた額になります。
乗り出しの総額がどれくらいになるかは、アウディA4・A5の乗り出し価格はいくら?で詳しく見ています。
- 新型A5のいちばん安いセダン(617万円)でも、頭金0円・60回だと月11万円台
- 頭金を200万円入れると、60回で月7万円台まで下がる
- 84回に延ばすと月々は下がるが、払う利息は増える
頭金別・回数別の月々の目安
ここでは、車両本体価格だけを借りると仮定して計算しました。金利は仮に年3.9%、ボーナス払いなしの元利均等です。
実際の金利は、ディーラーのローンか銀行のマイカーローンか、審査の結果でも変わります。あくまで「どのくらいの水準か」をつかむための数字として見てください。
A5 TFSI 110kW セダン(617万円)の場合
| 頭金 | 借入額 | 60回の月々 | 84回の月々 |
|---|---|---|---|
| 0円 | 617万円 | 約11万3,000円 | 約8万4,000円 |
| 100万円 | 517万円 | 約9万5,000円 | 約7万400円 |
| 200万円 | 417万円 | 約7万7,000円 | 約5万7,000円 |
A5 TFSI quattro 150kW セダン(700万円)の場合
| 頭金 | 借入額 | 60回の月々 | 84回の月々 |
|---|---|---|---|
| 0円 | 700万円 | 約12万9,000円 | 約9万5,000円 |
| 100万円 | 600万円 | 約11万円 | 約8万2,000円 |
| 200万円 | 500万円 | 約9万2,000円 | 約6万8,000円 |
A5 TDI quattro 150kW セダン(735万円)の場合
| 頭金 | 借入額 | 60回の月々 | 84回の月々 |
|---|---|---|---|
| 0円 | 735万円 | 約13万5,000円 | 約10万円 |
| 100万円 | 635万円 | 約11万7,000円 | 約8万7,000円 |
| 200万円 | 535万円 | 約9万8,000円 | 約7万3,000円 |
Avantはセダンより25万円高いので、月々はそれぞれ少し上がります。PHEVやS5は1,000万円を超えるため、頭金0円・60回だと月20万円前後になってきます。
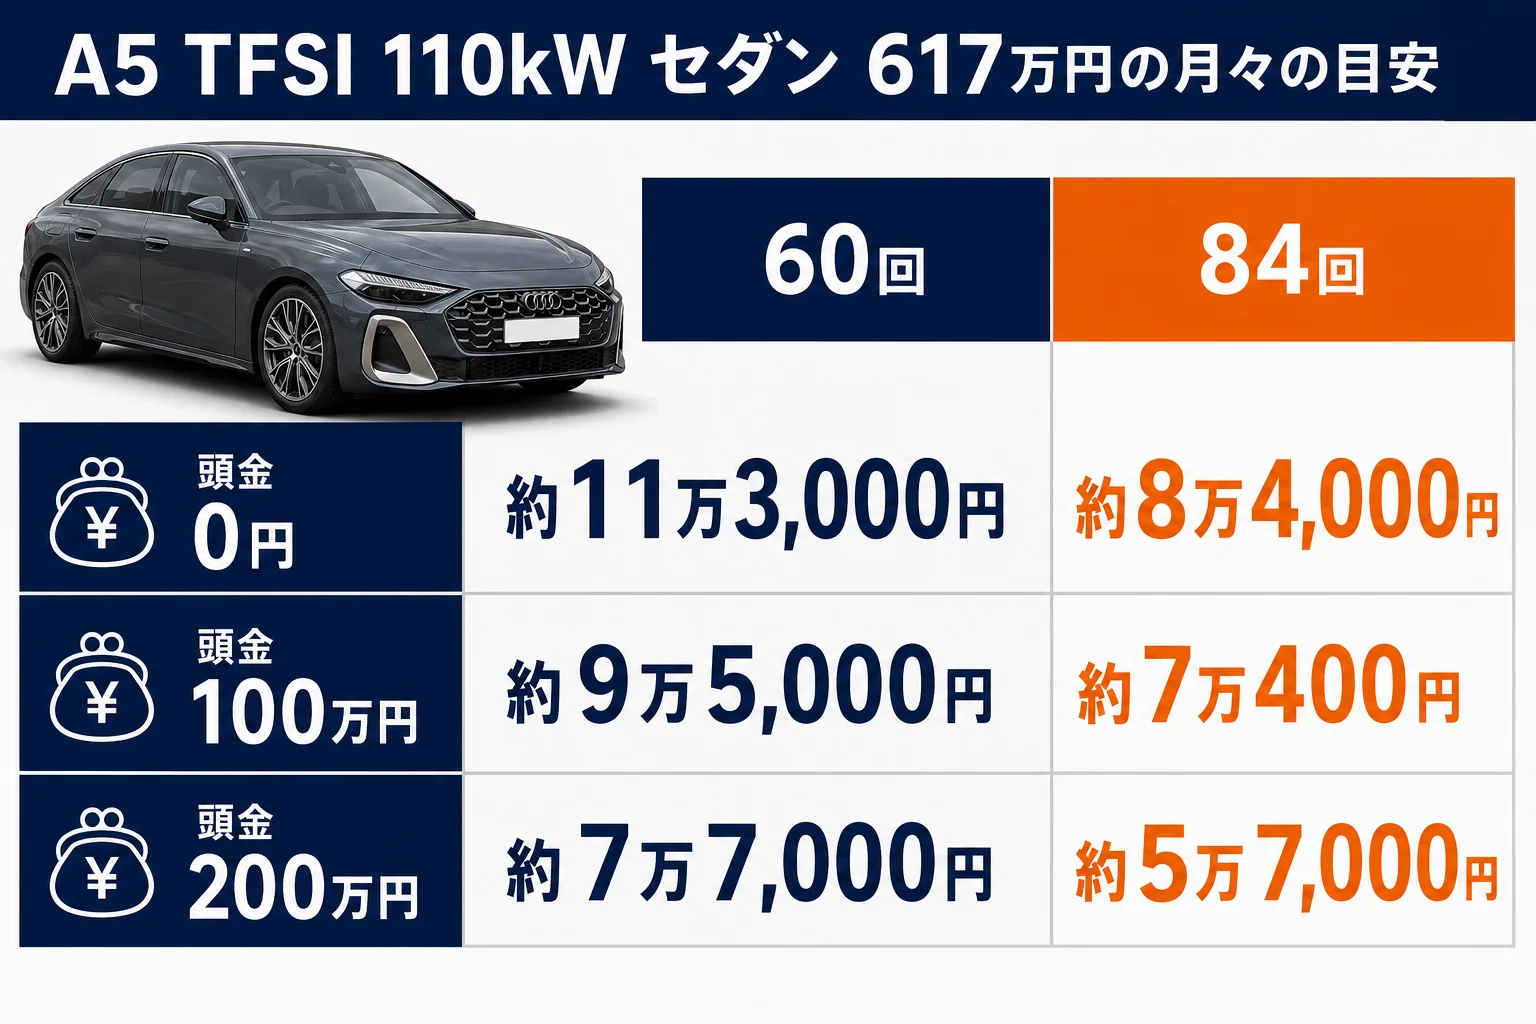
『月8万円台なら何とかなるかも』と思った方もいるかもしれません。ただ、ここに保険やガソリン代、駐車場代が別にかかることは忘れないでおきましょう。
金利の差で総額はどれだけ変わる?
実は、月々の額よりも差が出やすいのが「金利」です。同じ車でも、どこで借りるかで払う利息が数十万円変わることがあります。
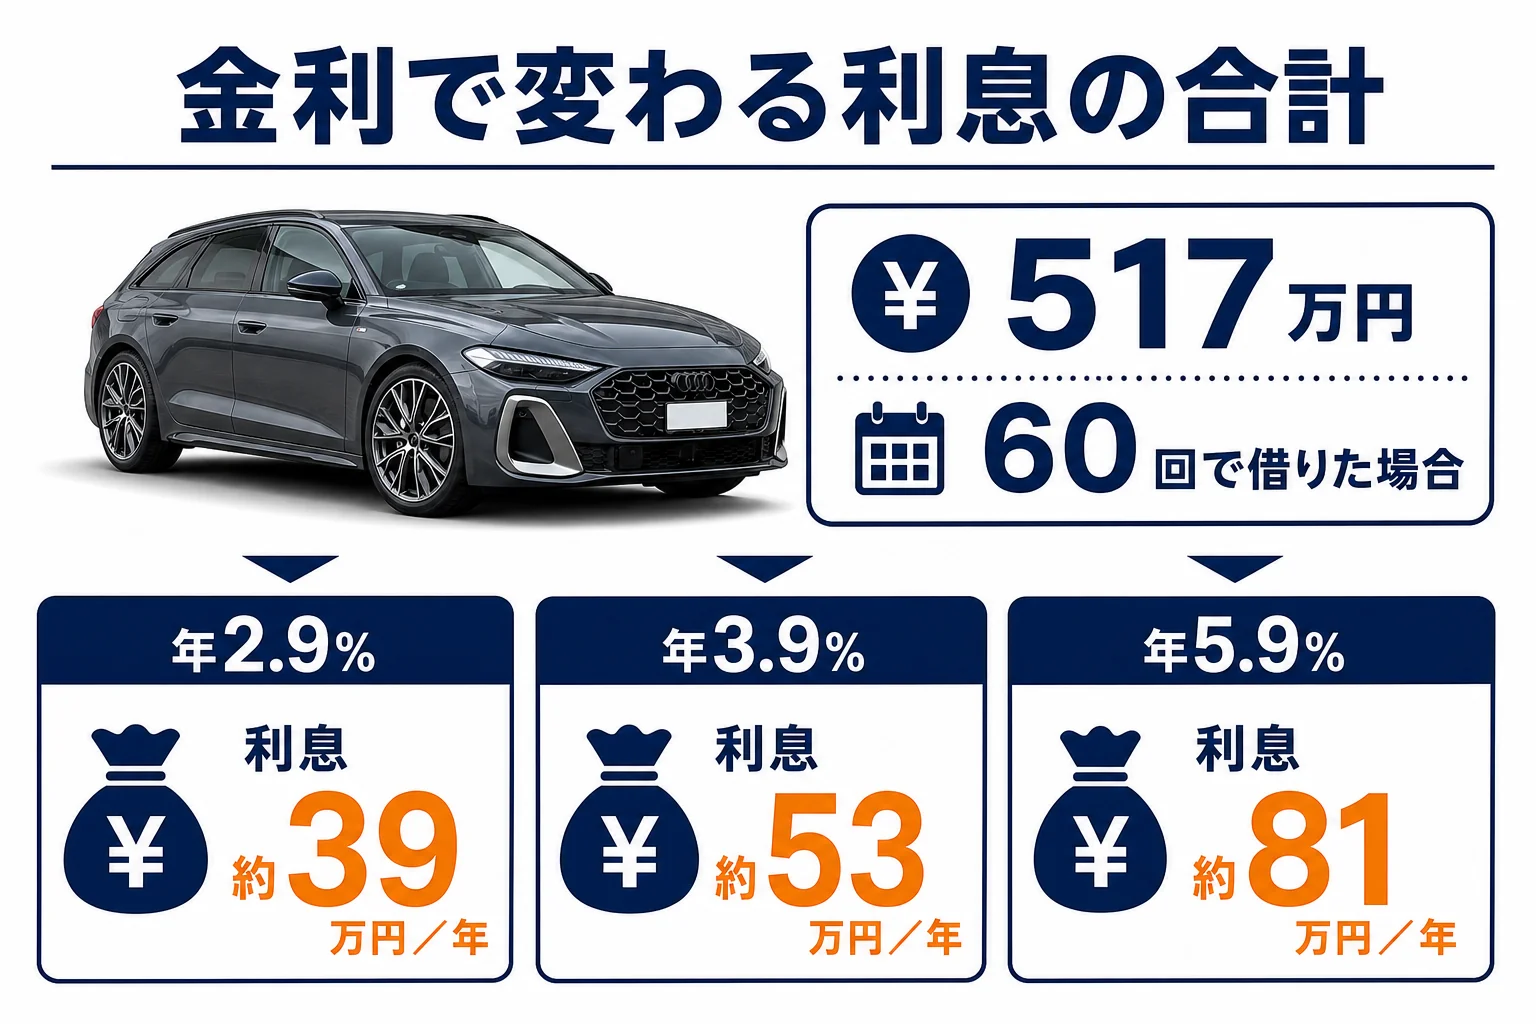
A5 TFSI 110kW セダンに頭金100万円を入れ、517万円を60回で借りた場合で比べてみます。
| 金利(年) | 月々の目安 | 利息の合計の目安 |
|---|---|---|
| 2.9% | 約9万2,700円 | 約39万円 |
| 3.9% | 約9万5,000円 | 約53万円 |
| 5.9% | 約9万9,700円 | 約81万円 |
月々で見ると数千円の差でも、5年分だと40万円以上の開きになります。月々の額だけを見て決めると、この差に気づきにくいんです。
- 実質年率(手数料込みの金利)がいくらか
- 頭金とボーナス払いの有無
- 回数を延ばした時に総支払額がいくら増えるか
- 繰り上げ返済ができるか、手数料はかかるか
- 車の所有者がローン会社名義になるかどうか
ディーラーのローンはキャンペーン金利が出ることもありますが、時期とモデルで変わります。銀行のマイカーローンも含め、同じ借入額・同じ回数で総額を並べてみてください。
84回に延ばすのはアリ?
『月々を少しでも下げたいから、7年にしようかな』という方もいますよね。気持ちはよく分かります。
ただ、回数を延ばすと払う利息はそのぶん増えます。617万円を頭金0円で借りた場合、60回だと総額は約680万円、84回だと約706万円です。月々は3万円ほど下がっても、総額は26万円ほど増える計算です。
7年たつと、新車保証(3年・走行距離無制限)も、有償延長のAudi Freeway Plus.(5年・8万km以内)も終わっています。ローンが残っている時期に修理費がかかると、支払いが重なりやすくなります。
また、途中で乗り換えたくなった時、ローンの残りが車の買取額より多いと、差額を払わないと手放せないこともあります。
こんな場面を想像してみてください。
「5年目で乗り換えたいんですが、ローンの残りってどうなりますか?」
「売った額で残りを払って、足りない分は現金か新しいローンに乗せる形ですね」
この「新しいローンに乗せる」が続くと、借金が膨らんでいきます。乗り換えの時期が見えているなら、回数はその時期に合わせておきましょう。
数年で乗り換える前提なら、残クレ(残価設定ローン)のほうが合うこともあります。
保証が切れた後の出費が気になる方は、延長保証の費用もローンの計画に入れておくと安心ですよ。
保証の中身はアウディA5の新車保証とFreeway Planで確かめられます。
残クレ(残価設定ローン)との違い
ローンを考えている方の多くは、残クレも比べているはずです。残クレは、数年後の下取り予定額(残価)をあらかじめ差し引いて、残りを分割で払う仕組みです。
- 払い終われば車は自分のものになる
- 走行距離やキズの制限がない
- 好きな時に売ったり乗り続けたりできる
- 月々の支払いは残クレより高くなりやすい
- 借りる元本が大きいぶん、利息の総額も大きくなりやすい
残クレは月々が下がる代わりに、最後に「返す・買い取る・乗り換える」を選ぶ必要があります。残価にも金利がかかる点は見落としやすいところです。
どちらが得かは、何年乗るかと、最後に車をどうしたいかで変わります。総支払額での比べ方はアウディA4・A5の残クレは損か得かでまとめています。
中古のA4をローンで買う場合と「自社ローン」の話
新車にこだわらず、中古のアウディA4をローンで買うという方もいますよね。車両価格が下がるぶん、月々もかなり軽くなります。
例えば、仮に300万円の中古A4を頭金なしで借りた場合、同じ年3.9%なら60回で月約5万5,000円、84回で月約4万1,000円です。中古車のローンは新車より金利が高めになることもあるので、実際の条件で計算し直してみてください。
中古の相場や狙い目の年式はアウディA4・A5の中古車の選び方で見ています。
「アウディA5 自社ローン」はどうなの?
『審査に通るか不安だから、自社ローンで…』と考える方もいるかもしれません。自社ローンは、ローン会社ではなく販売店が自分で分割払いを受けるやり方です。
- 信販会社の審査がないぶん、通りやすいことが多い
- 金利という名目でなくても、車両価格や手数料に上乗せされていることが多い
- 扱うのは中古車が中心で、新型A5の新車はまず対象外
- 支払いが終わるまで車は販売店の名義のまま
総額で見ると割高になりやすいので、まずは銀行やディーラーのローンを先に当たってみるのがおすすめです。
「ローンチコントロール」はローンとは別の話
検索すると「アウディ a4 ローンチ コントロール」という言葉も出てきます。名前は似ていますが、これはお金のローンではなく、停止状態から最大限の加速でスタートするための発進制御の機能です。
付いているかどうかはモデルや年式で違います。気になる方は、車の取扱説明書で確かめるのが確実です。操作の見方はアウディA4・A5の取扱説明書の見方でまとめています。
ローンを組む前にやっておきたい順番
ここが大事なところです。ローンの条件は、車の値段が決まってからでないと比べられません。
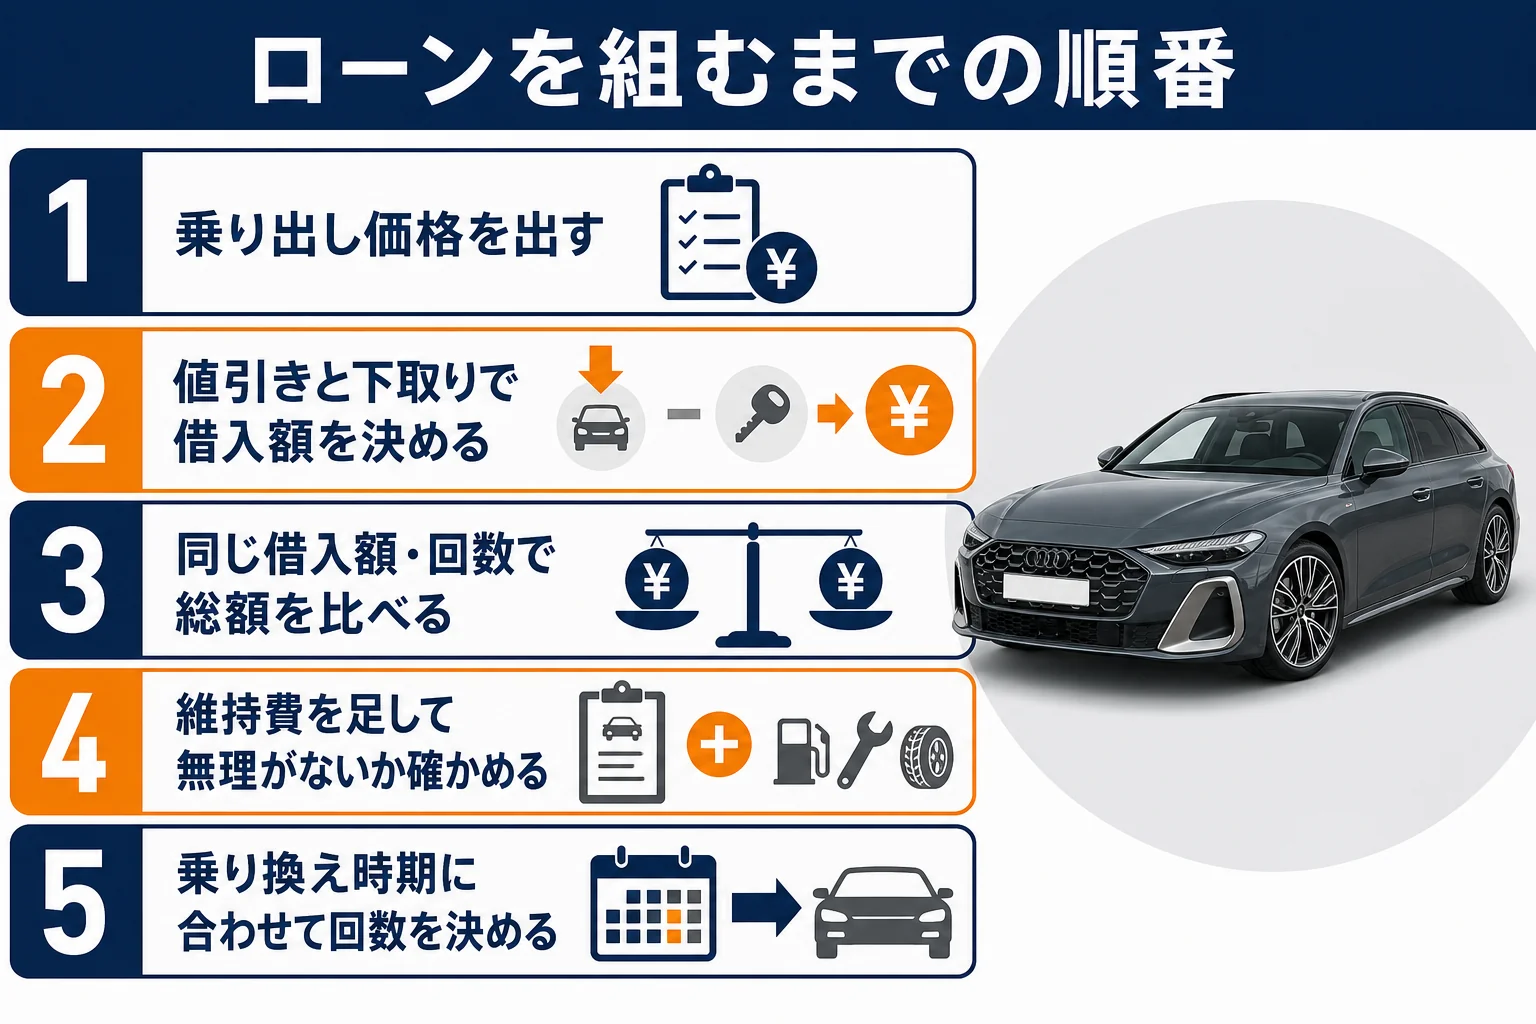
- 欲しいモデル・ボディ・オプションを決めて、乗り出し価格を出す
- 値引きと下取りの条件を固めて、借りる額を決める
- ディーラーのローンと銀行のマイカーローンで、同じ借入額・回数の総額を並べる
- 月々の支払いに、保険・燃料・駐車場の費用を足して無理がないか確かめる
- 乗り換える時期を考えて、回数を決める
下取りに出す車がある方は、下取りと買取の両方で値段を確かめておくのもおすすめです。売る額が上がれば、そのまま借りる額を減らせます。
借りる額が10万円下がるだけでも、利息はそのぶん減ります。値引きの交渉を先に済ませておくと、ローンの総額にも効いてくるんです。値引きの順番はアウディA4・A5の値引き相場と限界額で詳しく見ています。
『月々いくらまでなら大丈夫か』は、車の支払い以外のお金も含めて考えたいところです。維持費の内訳はアウディA4・A5の維持費は年間いくら?で出しています。
見積もりは同じ条件で比べる
ローンの条件はディーラーごとに少しずつ違います。同じモデル・同じオプション・同じ回数で見積もりを取ると、どこが総額で安いかが見えやすくなります。
リースやサブスクで乗る方法と比べたい方は、アウディA4・A5をリース・サブスクで乗る場合の費用も参考にしてみてください。
アウディ A4/A5に乗り換える前に、今の車の手放し方も決めておく
アウディ A4/A5への乗り換えを考えているなら、今の車をどうするかも先に考えておくと安心です。
『新しい車のことで頭がいっぱいで、そこまで考えていなかった』という方も多いですよね。
今の車は、購入する販売店での下取りのほかに、買取店に売る方法もあります。複数の会社に査定してもらうと、条件を比べたうえで決められます。
納車のタイミングと手放す時期をそろえておくと、車が無い期間もつくらずに済みます。
今の車の買取相場は、ナビクルですぐ分かります
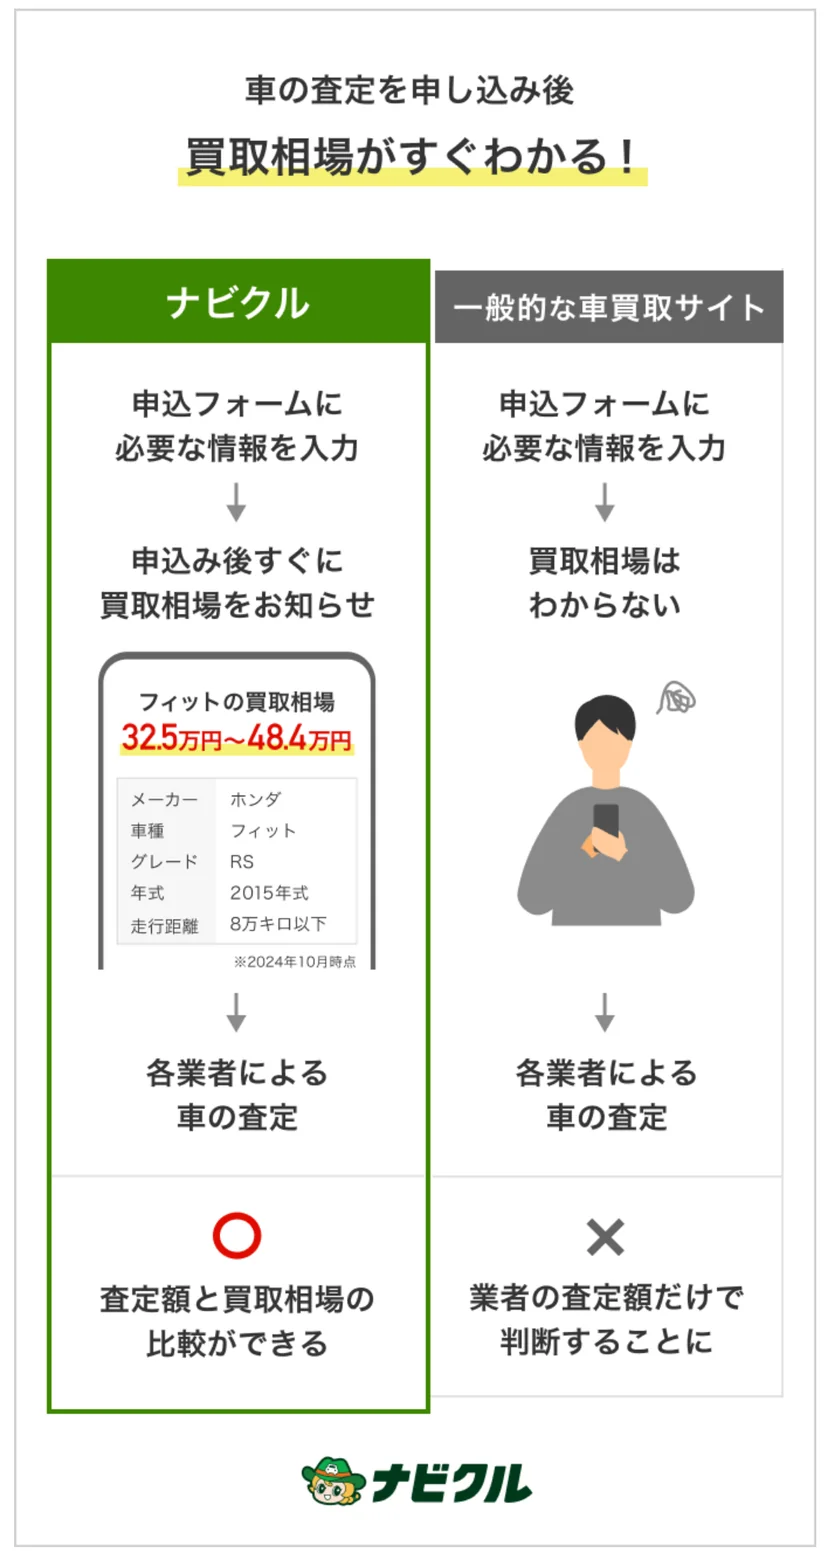
今の車がいくらくらいで売れそうかは、一括査定サービス「ナビクル」で調べられます。
Webで車種・年式・走行距離などを入力すると、その場で買取相場の目安が表示されます。
買取店の査定を受ける前に、すぐ金額の目安が分かるのが便利なところです。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
この事実を知らないと、アウディ A4/A5への買い替えで損をしてしまう可能性があります
無料で、しかも約47秒で終わるひと手間をやるかどうか。
これが、車の買い替えで損をするか、得をするかの分かれ目になります。
すでに調べ尽くしている方は「知ってるよ」と思うかもしれません。でも、ピンと来なかった方は、ここだけは最後まで読んでみてください。
ポイントは「今の車をどう手放すか」です。
多くの人は、新しい車を買うお店でそのまま下取りに出します。でもこれは、損をしやすい典型的なパターンなんです。
販売店も商売なので、下取りはできるだけ安く引き取りたいのが本音です。
- まず、控えめな下取り額を提示される
- 「がんばって、ここまで上げました!」と金額が上がる
金額が上がると、サービスしてもらったように感じますよね。
ただ、最初の金額には上げる余地が残してあることも多く、上がった後の金額でも、まだ本当の価値より安いことがあります。
比べる材料を持たずに商談に行くと、もっと高く売れたはずの車を、そのまま安く手放してしまうこともあるんです。
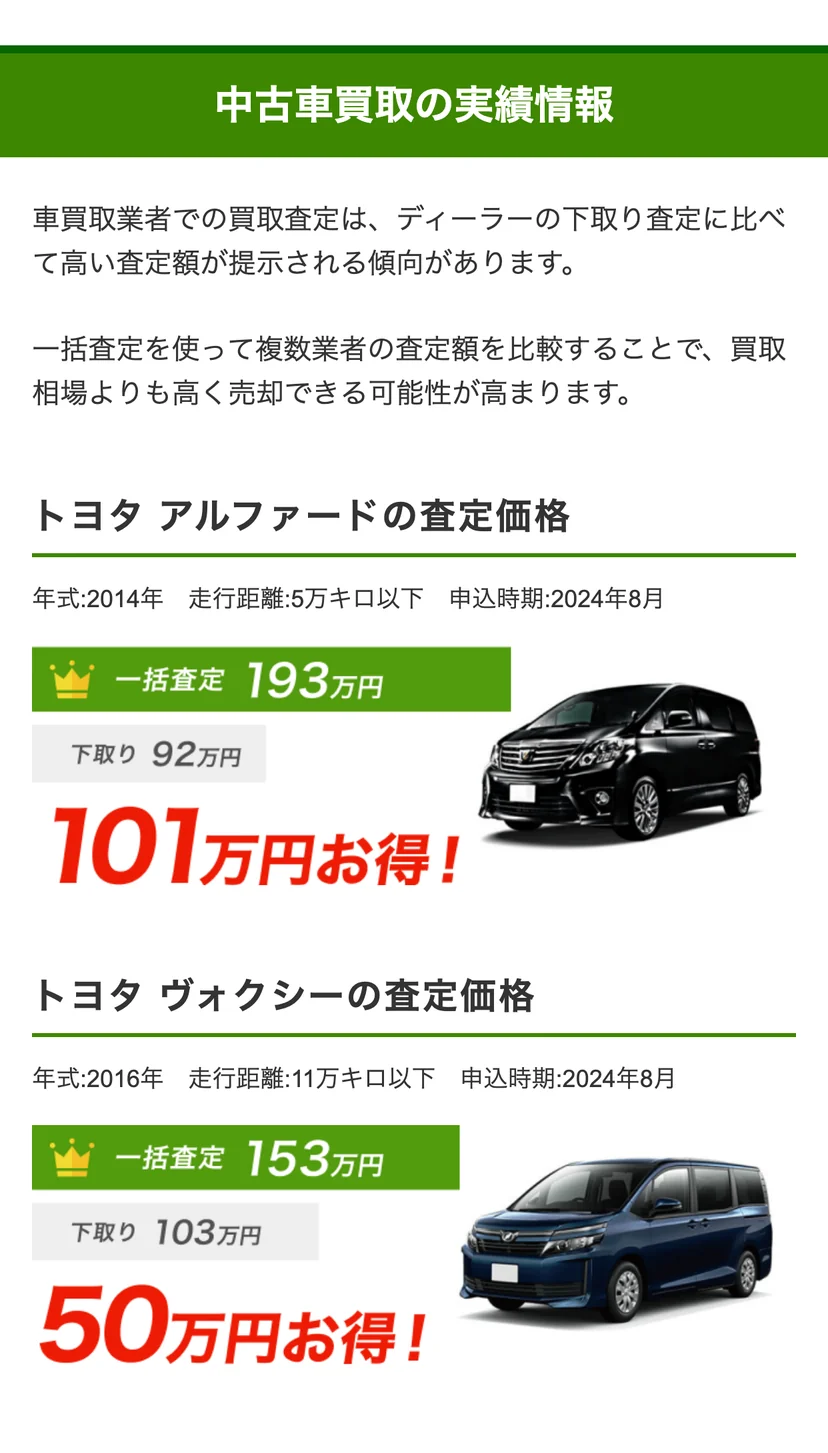
実際に、ナビクルの公式サイトでは、下取りより一括査定のほうが高く売れた実例が紹介されています。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
ナビクル査定事例より。個人の感想であり、実際の査定・売却額を保証するものではありません。
ナビクルのアンケートでは、買取価格は下取り価格より平均28.7万円高いという結果も出ています。
「平均28.7万円」はナビクル実施のアンケート調査結果です(2024年1月〜2025年12月・回答4,489件)。ナビクルを利用し実際に売却された方の査定最高額と下取り価格の差額平均額です。
ひと手間かけてから商談に行けば、愛車の売却で損を防げる可能性がある
やることは、商談の前に「ナビクル」で今の車を一括査定に出しておく。これだけです。
ナビクルは、最大10社の買取店にまとめて査定を依頼できるサービスです。入力は約47秒で、料金はかかりません。
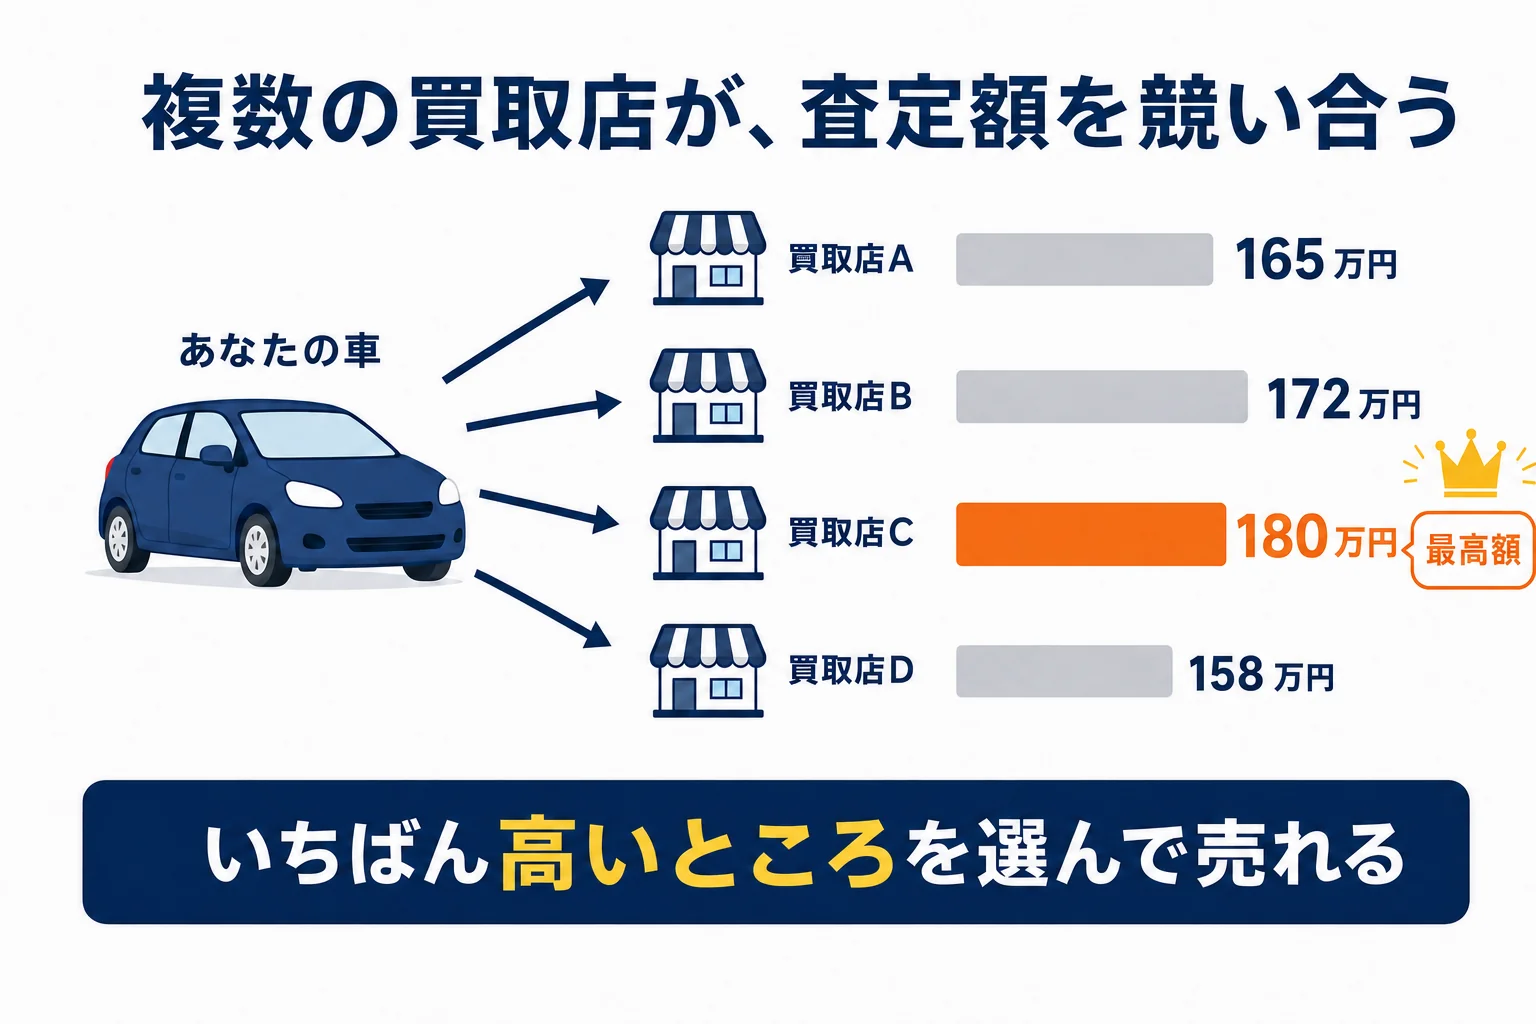
複数の買取店が同じ車を査定するので、お店どうしが査定額を競い合います。 だから、1社だけの下取りより高い金額がつきやすいんです。
しかも入力が終わると、愛車の買取相場の目安もその場で表示されます。すぐに、今の車のだいたいの価値が分かりますよ。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
- 複数の買取店が出した中で、一番高い査定額
- 入力後すぐに表示される、買取相場の目安
この2つを持って販売店に行き、「買取店では○○万円で買い取ってもらえるそうです」と伝えてみてください。
それより安い下取り額では、話がまとまりにくくなります。
それでも下取り額が上がらなければ、高く買ってくれる買取店に売ればいいだけです。売るかどうかは、金額を見てから決めて大丈夫ですよ。
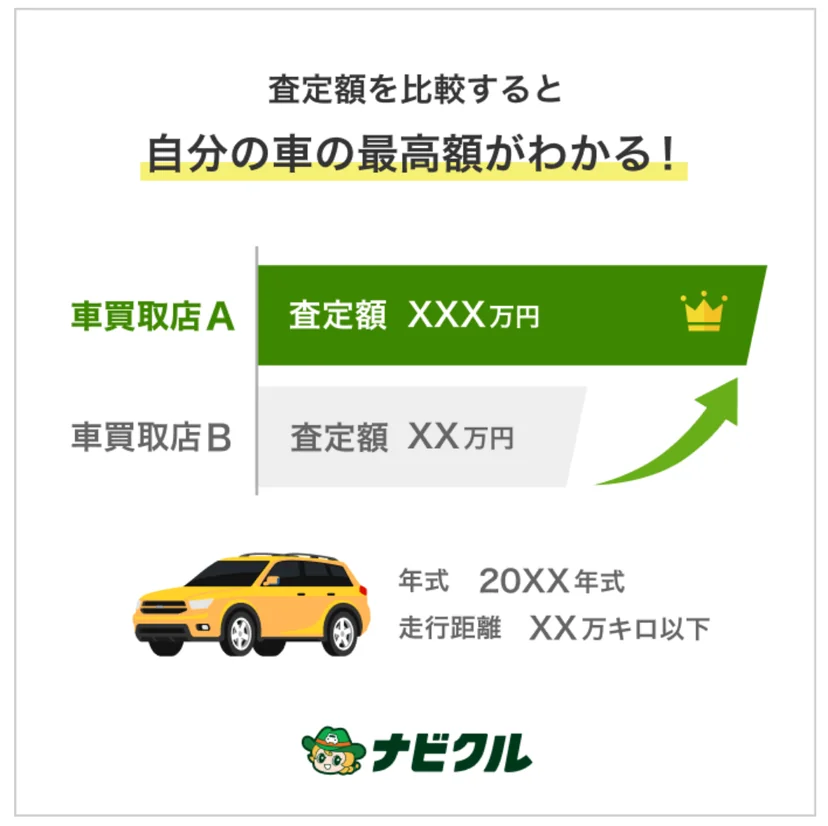
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
このひと手間をかけずに商談に行くと、数十万円の差がつくこともあります。
逆に、約47秒の入力でそれを防げる可能性があるなら、こんなに割のいい作業はなかなかありませんよね。
ナビクルはどんなサービス?
| 項目 | 内容 |
|---|---|
| 利用料金 | 無料 |
| 入力の目安 | 約47秒(年式・走行距離はだいたいでOK) |
| 査定を依頼できる数 | 最大10社 |
| 査定依頼の実績 | 累計600万件以上(2025年12月末時点) |
| サービス開始 | 2007年 |
| 運営会社 | 株式会社エイチームライフデザイン(東証プライム上場企業 株式会社エイチームホールディングスのグループ会社) |
| 安心への取り組み | JPUC(日本自動車購入協会)のWeb監修/JPUC認定の適正買取店が参画 |
表の内容(入力時間・査定依頼先の数・査定依頼の実績・運営会社など)は、ナビクル公式サイトの記載に基づきます(2026年10月時点)。掲載している写真・イラストはイメージです。
- 車種・年式・走行距離などを入力して申し込む(約47秒)
- 最大10社の買取店が、愛車を査定する
- 査定額を比べて、納得できる金額なら売却する
後から「もっと高く売れたのに」と後悔したくない方は、まずは約47秒だけ時間を使って、今の車の情報を入力してみてください。
よくある質問
アウディA5を頭金なしでローンを組むと月々いくらですか?
新型A5 TFSI 110kW セダン(617万円)を頭金0円・60回・年3.9%と仮定すると、月約11万3,000円です。84回なら月約8万4,000円になります。諸費用やオプションを借りる額に含めると、そのぶん上がります。
頭金はいくら入れるのがいいですか?
決まった正解はありませんが、頭金を100万円入れるごとに、60回なら月々はおよそ1万8,000円下がります(年3.9%の場合)。手元に生活費や急な修理費を残せる範囲で考えるのがおすすめです。
84回ローンは損ですか?
月々は下がりますが、利息の総額は増えます。617万円を頭金0円で借りた場合、60回より84回のほうが総額で26万円ほど多くなる計算です。乗り換える時期に合わせて回数を決めましょう。
アウディA5で自社ローンは使えますか?
自社ローンは中古車を扱う販売店が中心で、新型A5の新車では一般的ではありません。総額が割高になりやすいので、まずは銀行やディーラーのローンを比べてみてください。
ローンと残クレはどちらがいいですか?
長く乗るつもりなら普通のローン、数年で乗り換えるつもりなら残クレも選択肢です。何年乗るかと最後に車をどうしたいかで変わるので、総支払額で比べてみてください。
まとめ
- 新型A5は2026年4月の公式発表でセダン617万円から(消費税込・諸費用別)
- 617万円を頭金0円・60回・年3.9%で借りると月約11万3,000円、頭金200万円なら約7万7,000円
- 金利が1%違うだけで、5年の利息は十数万円変わる
- 84回は月々が下がるが総額は増え、保証が切れた後も支払いが続く
- 自社ローンは中古車中心で割高になりやすい
- 値引きと借入額を先に固めてから、同じ条件でローンを比べる
コメント